Крупные покупки стоит отложить до зимы
Эксперты прогнозируют снижение ключевой ставки до 12,5–13,5% к началу 2027 года, но дешевых кредитов ждать не стоит. Инфляционные ожидания уже снизились, а выгодные предложения будут связаны с акциями продавцов.
28 октября, 2026, 03:10 1
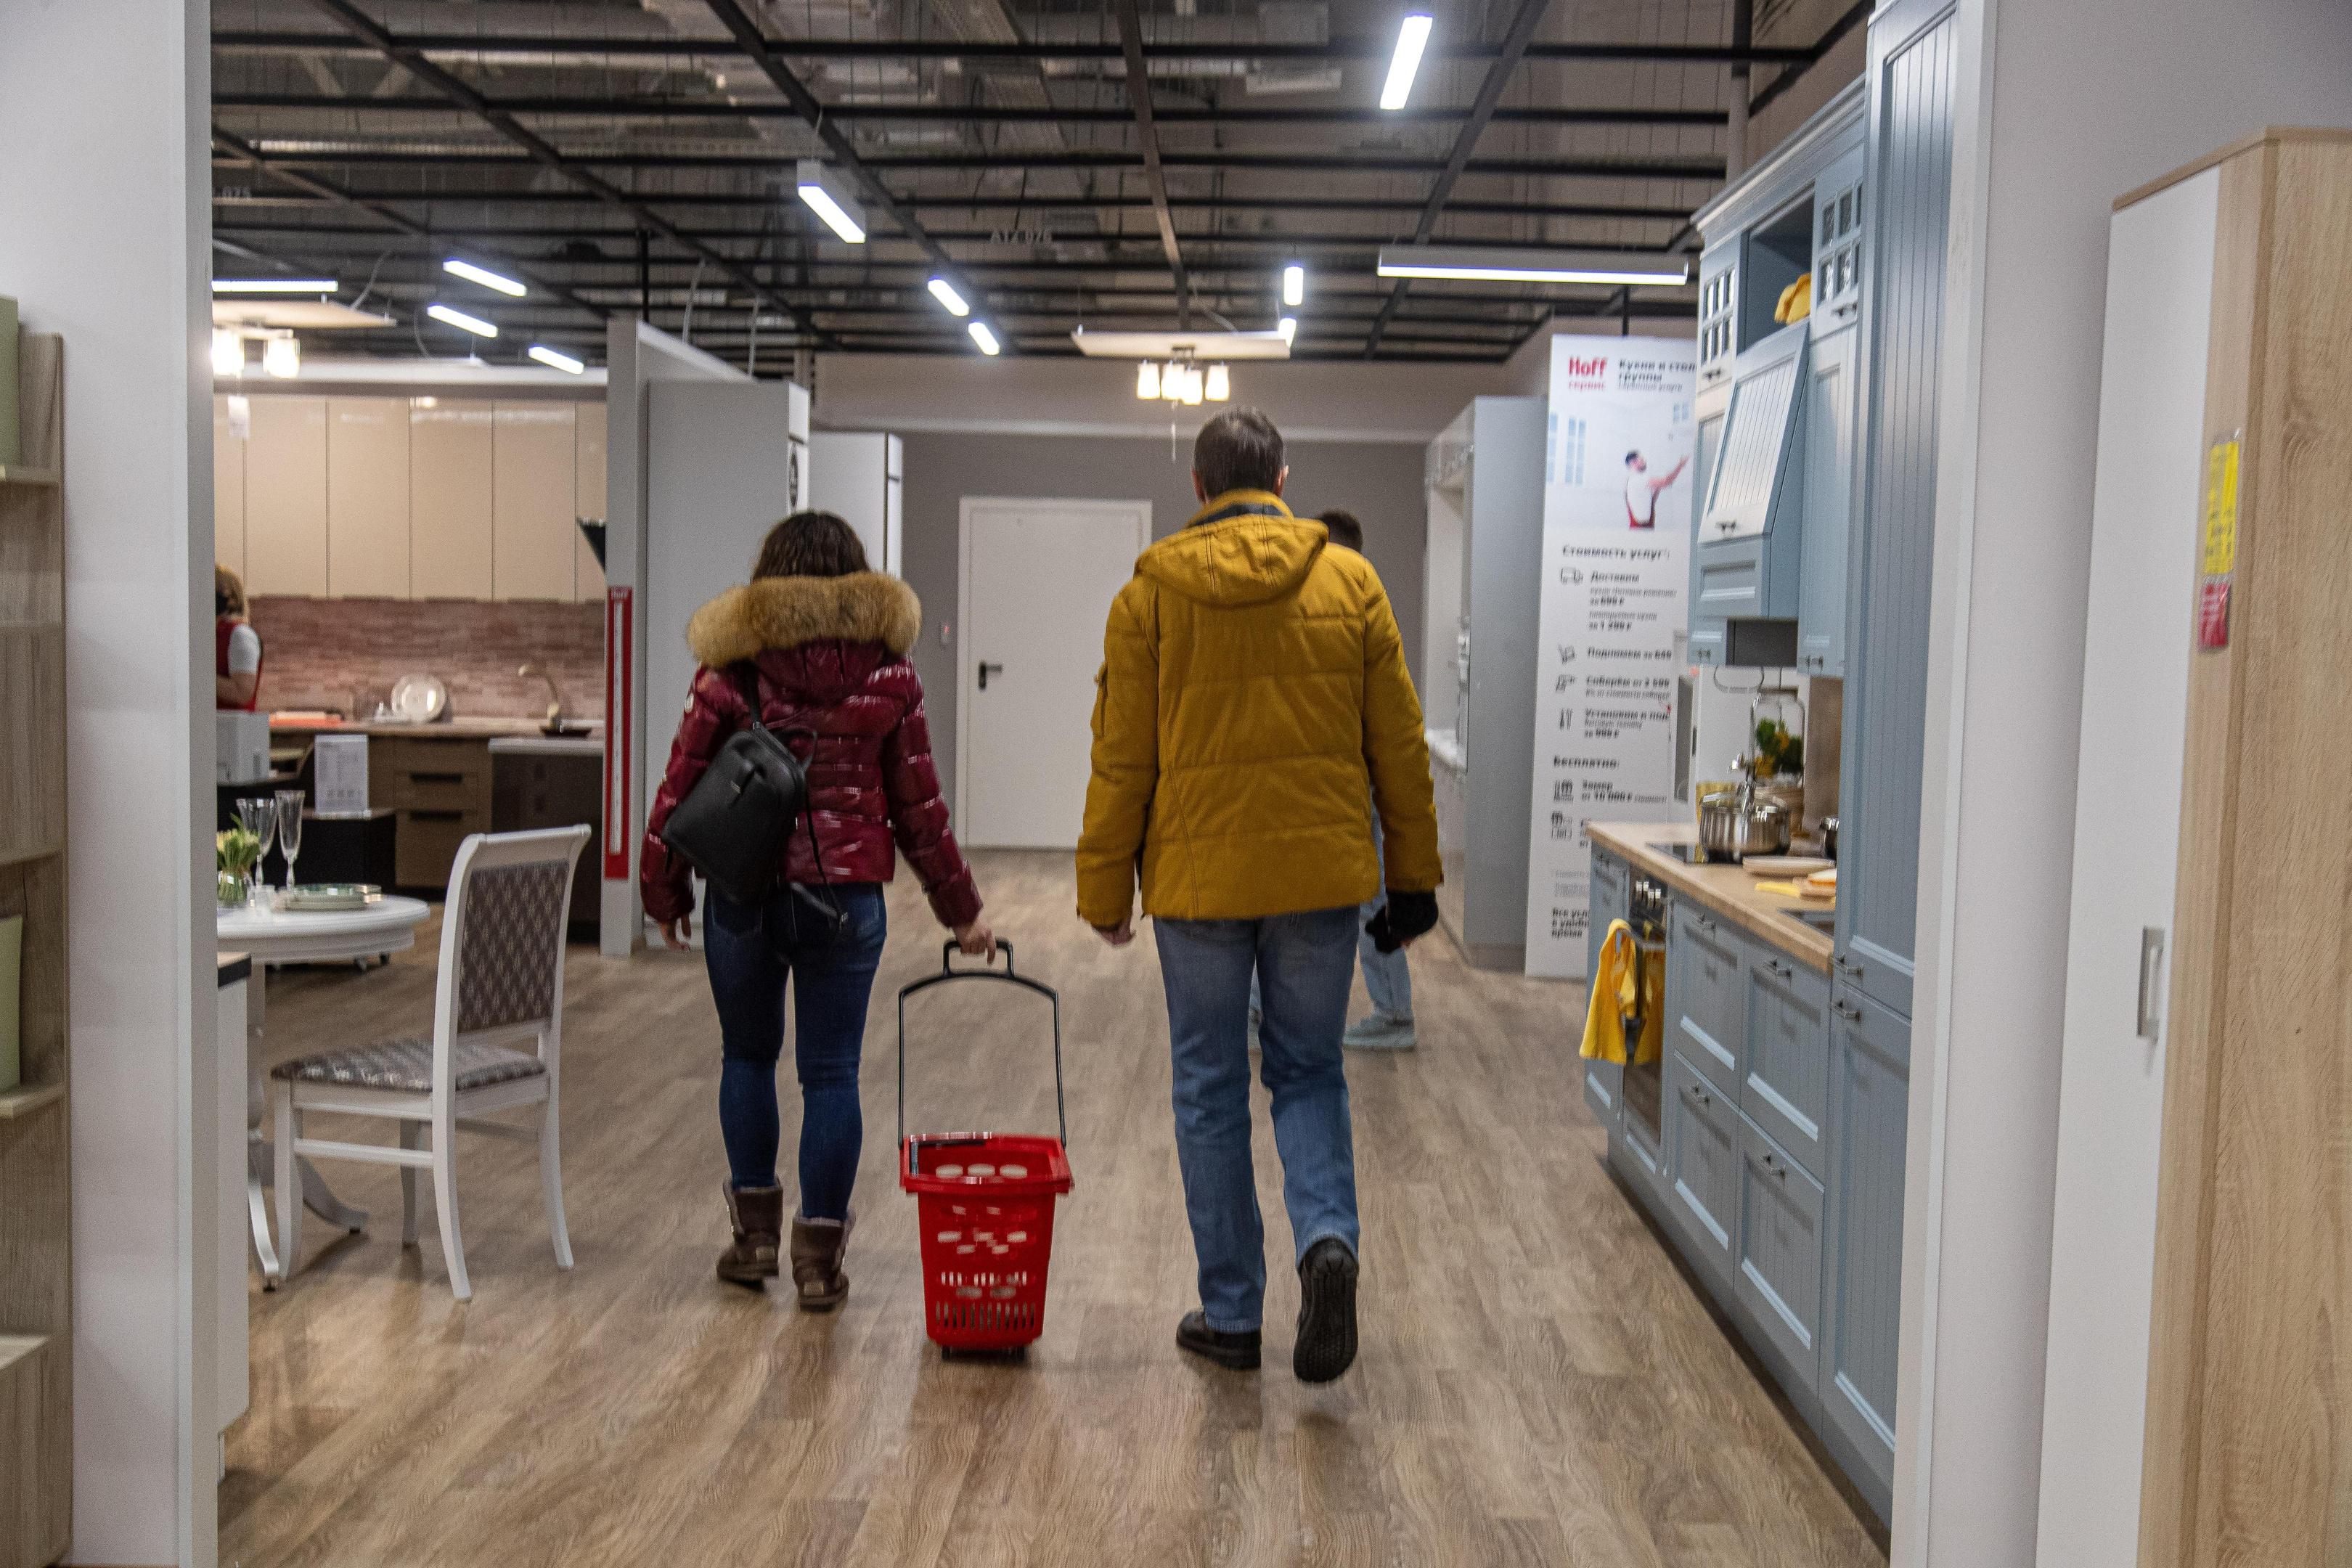

Мебель и бытовую технику покупать пока не советуют
Источник:
Россиянам рекомендуют повременить с крупными приобретениями и новыми займами до декабря–января. Доцент Финансового университета Петр Щербаченко предполагает: к началу 2027 года инфляция может достичь целевых 4%, а ключевая ставка ЦБ опустится до 12,5–13,5%.
Однако зимой банки не начнут массово выдавать дешевые кредиты, а дорогие автомобили, квартиры и техника не подешевеют вдвое. Опрошенные MSK1.RU специалисты предупреждают: даже при снижении ставки ЦБ стоимость займов изменится незначительно, а выгодные предложения будут связаны с акциями продавцов, а не с реальным удешевлением банковского финансирования.
Ставка снизилась, но кредиты не подешевели
На заседании 23 октября Банк России сохранил ключевую ставку на уровне 14% годовых. Щербаченко ожидает, что к началу следующего года она опустится до 12,5–13,5%. Банки могут постепенно пересматривать условия по новым займам.
Член Экспертного совета по развитию цифровой экономики при Комитете Госдумы по экономической политике Валерий Тумин пояснил MSK1.RU: быстрое и пропорциональное удешевление кредитов не гарантировано. Итоговая ставка для конкретного заемщика зависит от его доходов, кредитной истории, первоначального взноса, срока займа и политики банка.
«Небольшое снижение ключевой ставки в будущем не гарантирует быстрого и сопоставимого удешевления кредита. Поэтому рассчитывать на резкое смягчение условий по кредитам не стоит», — говорит Тумин.
Инфляционные ожидания снизились
Есть и положительные сигналы. По опросу «инФОМ», проведенному по заказу Банка России с 5 по 15 октября, инфляционные ожидания населения за месяц упали на один процентный пункт — с 14,2 до 13,2% годовых.
Одновременно снизилась оценка наблюдаемой инфляции. В октябре россияне оценили рост цен за последние 12 месяцев в 14,5%, месяцем ранее называли 15,1%.
Для покупателя это может показаться странным: продукты, услуги, ремонт, аренда и многие товары дорожают, а в отдельных категориях рост особенно заметен. Но инфляционные ожидания — не точный ценник на конкретный товар, а общий прогноз населения о будущем изменении цен.
На фоне высокой ключевой ставки банки предлагают заметную доходность по депозитам. По данным мониторинга Банка России, средняя максимальная ставка крупнейших банков во второй декаде октября составила 13,06% годовых. Однако Валерий Тумин предостерегает: это не абсолютная гарантия сохранения покупательной способности вложений.
«Размещение временно свободных средств на вкладе позволяет получать процентный доход и частично или полностью компенсировать рост цен. Но итоговый результат зависит от конкретных условий вклада, возможного налогообложения дохода и того, как меняются цены на товары и услуги из персональной потребительской корзины семьи», — объясняет экономист.
Стоит ли ждать зимних распродаж
Основатель сервиса интернет-рекламы REtargeo.ru и маркетингового агентства OptimPro Антон Полилов в беседе с MSK1.RU отметил: в новогодний период спрос во многих сегментах традиционно падает. Продавцы пытаются поддержать продажи скидками, бонусами, рассрочками и специальными комплектами.
«Маркетологи не придумывают ничего лучше, чем скидки, чтобы хотя бы как-то пытаться продавать. Кстати, такое чаще всего бывает при заметном и постоянном падении спроса» — рассуждает эксперт.
«Так что в чем смысл откладывать покупки? Что должно измениться в конце года? Более выгодные кредиты возможны только в рамках каких-то акций. Причем акций именно продавцов, а не банков, вернее, оплаченные продавцами. Банкам вряд ли будет выгодно снижать ставки по кредитам в этом и следующем году». — говорит Полилов.
Такая скидка может выглядеть как кредит под 0% или беспроцентная рассрочка, но покупателю важно внимательно изучить договор. Иногда низкая ставка компенсируется повышенной ценой товара, обязательной страховкой, платными услугами или крупным первоначальным взносом.
В общем, даже под Новый год финансового чуда россиянам ждать не стоит. Внезапного возвращения эпохи «дешевых денег» уже не будет. Ситуация в экономике не та.
Читайте также





















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!